Primii Pași Esențiali: Înțelegerea Situației Financiare Curente
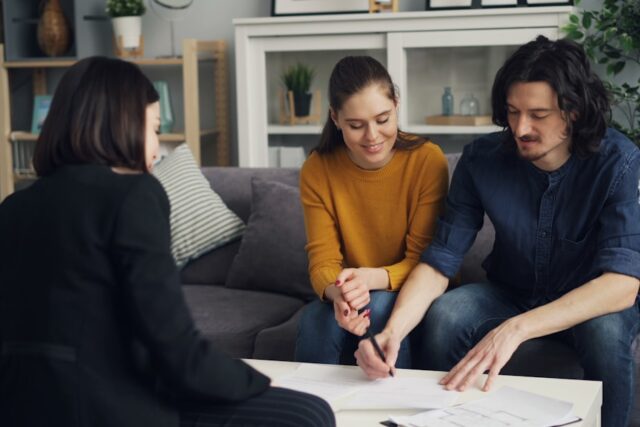
Planificarea financiară pentru un cuplu nu este o sarcină simplă și, adesea, pornește de la o bază de necunoaștere sau de la o lipsă de comunicare. Primul și cel mai crucial pas este să așeze ambii parteneri la aceeași masă, cu mintea deschisă și dorința de a colabora. Este esențială o evaluare sinceră și completă a situației financiare actuale, fără judecăți sau reproșuri. Această etapă servește drept fundament pe care se va construi întreaga strategie financiară.
Descoperirea Adevărului Financiar: O Analiză Detaliată a Veniturilor și Cheltuielilor
Pentru a începe acest proces, este necesar să se colecteze toate informațiile relevante despre fluxurile de bani. Aceasta implică adunarea detaliilor despre veniturile fiecărui partener: salarii, venituri din activități independente, pensii, chinii, dividende, alte surse de venit. Se va realiza o listă exhaustivă a tuturor acestor intrări financiare.
Pe lângă venituri, un pas la fel de important este identificarea tuturor cheltuielilor. Aici, sinceritatea este cheia. Se recomandă să se urmărească toate cheltuielile pe o perioadă de cel puțin o lună, ideal două-trei luni, pentru a obține o imagine cât mai realistă. Acestea pot fi împărțite în două categorii principale: cheltuieli fixe și cheltuieli variabile.
Cheltuielile fixe sunt cele recurente, cu o valoare relativ constantă de la o lună la alta. Exemple includ: chiria sau rata la imobil, ratele la credite (auto, personale, ipotecare), asigurările (auto, de locuință, de viață, medicale), abonamentele (telefonie, internet, TV, sală de sport), taxele și impozitele constante.
Cheltuielile variabile sunt cele ale căror valoare fluctuează în funcție de consum și de alegeri. Aici intră: alimentele, transportul (combustibil, întreținere auto, transport public), utilitățile (energie electrică, gaz, apă, gunoi – deși pot avea o componentă fixă, suma totală variază), îmbrăcămintea, ieșirile în oraș (restaurante, cafenele), divertismentul (cinema, concerte, vacanțe), hobby-urile, cheltuielile medicale ocazionale, cadourile, cheltuielile pentru animale de companie.
Calcularea „Poziției Financiare Netă”: Active și Datorii
Pe lângă analiza fluxului de bani (venituri versus cheltuieli), este vitală înțelegerea „poziției financiare nete” a cuplului. Aceasta se calculează prin diferența dintre active și datorii.
Activele reprezintă tot ceea ce cuplul deține și care are valoare monetară. Acestea pot fi împărțite în active lichide (ușor de transformat în bani) și active nelichide (mai greu de lichidat). Exemple de active includ: conturi de economii, conturi curente, depozite bancare, investiții (acțiuni, obligațiuni, fonduri mutuale, imobiliare), proprietăți (locuință proprie, terenuri), vehicule, bunuri de valoare (bijuterii, opere de artă).
Datoriile reprezintă obligațiile financiare pe care cuplul le are față de terți. Similar activelor, acestea pot fi clasificate în datorii pe termen scurt și datorii pe termen lung. Exemple de datorii includ: credite bancare (ipotecare, auto, personale, de consum), datorii pe carduri de credit, datorii către familie sau prieteni, obligații fiscale restante.
Prin calcularea activelor totale și a datoriilor totale, se obține poziția financiară netă. O poziție financiară netă pozitivă indică faptul că cuplul deține mai mult decât datorează, un semn bun. O poziție netă negativă necesită o atenție sporită și o strategie de reducere a datoriilor.
Stabilirea Obiectivelor Financiare Comune: De la Visuri la Realitate Structurată
Odată ce situația financiară curentă este clară, următorul pas esențial este alinierea și stabilirea unor obiective financiare comune. Aceste obiective sunt motorul planificării financiare; ele oferă direcție, motivație și un scop clar pentru eforturile depuse. Fără obiective definite, planificarea financiară riscă să devină abstractă și ineficientă.
Definirea Obiectivelor pe Termen Scurt, Mediu și Lung: O Viziune Holisitică
Este important ca obiectivele financiare să fie formulate în mod clar și SMART (Specific, Măsurabil, Abordabil, Relevant, încadrat în Timp). De asemenea, este util să fie clasificate pe diferite orizonturi de timp pentru a facilita planificarea strategiilor.
Obiective pe termen scurt (până la 1-2 ani): Acestea sunt adesea legate de nevoi imediate sau de dorințe realizabile rapid. Exemple includ: crearea unui fond de urgență, achiziționarea unui obiect de folosință (electrocasnic, mobilă), plata unei datorii mici, economisirea pentru o vacanță scurtă, acoperirea unor cheltuieli neprevăzute.
Obiective pe termen mediu (2-5 ani): Acestea implică, de obicei, sume mai mari și necesită un efort de economisire susținut. Exemple: achiziționarea unei mașini noi, renovarea locuinței, plata avansului pentru o proprietate, finanțarea unor cursuri de formare profesională, crearea unui fond pentru educația copiilor.
Obiective pe termen lung (peste 5 ani): Acestea vizează, de regulă, marile aspirații ale vieții și implică perioade extinse de economisire și investiții. Exemple: achiziționarea unei locuințe, asigurarea independenței financiare, planificarea pensionării, finanțarea studiilor superioare ale copiilor, lăsarea unei moșteniri.
Alinierea Visurilor Personale cu Obiectivele Comune: Compromis și Coeziune
Un aspect crucial în definirea obiectivelor comune este ca acestea să reflecte dorințele și aspirațiile ambilor parteneri. Este posibil ca unul dintre parteneri să aibă un obiectiv mai personal, iar celălalt să aibă altul. Sarcina cuplului este să găsească un teren comun, să negocieze și să stabilească priorități. Acest proces implică o comunicare deschisă, ascultare activă și disponibilitatea de a face compromisuri.
De exemplu, dacă un partener își dorește o mașină nouă, iar celălalt vrea să economisească pentru o vacanță exotică, o soluție ar putea fi stabilirea unui obiectiv comun de economisire care să permită realizarea ambelor dorințe pe rând sau parțial. Poate fi stabilit un buget pentru mașină și un altul pentru vacanță, ambele contribuind la un obiectiv financiar general mai mare.
Prioritizarea Obiectivelor: Ce Este Cel Mai Important?
Nu toate obiectivele au aceeași urgență sau importanță. Cuplul trebuie să decidă împreună ce obiective sunt prioritare. Această prioritizare va ghida alocarea resurselor financiare. De exemplu, formarea unui fond de urgență este, de obicei, o prioritate absolută, deoarece oferă siguranță în fața evenimentelor neprevăzute. Apoi, obiectivele care au termene limită stricte sau care generează costuri crescute dacă sunt amânate (cum ar fi anumăratul la o facultate) ar putea fi prioritizate mai sus.
Această fază de stabilire a obiectivelor este un exercițiu de viziune și de colaborare. Ea ajută la construirea unei baze solide de încredere și de angajament reciproc, esențiale pentru succesul pe termen lung al planificării financiare.
Crearea Bugetului Familia: Arhitectura Finanțelor Zilnice
Bugetul familia este scheletul planificării financiare, punând în practică obiectivele stabilite și gestionând eficient veniturile și cheltuielile. Este instrumentul prin care se transformă aspirațiile în realitate, asigurând că banii sunt direcționați către ceea ce contează cel mai mult pentru cuplu. Un buget bine structurat nu este o constrângere, ci o unealtă de eliberare, permițând un control mai bun asupra resurselor și reducând stresul financiar.
Metode de Elaborare a Bugetului: De la Simplu la Complex
Există diverse metode de elaborare a bugetului, iar cuplul poate alege pe cea care i se potrivește cel mai bine stilului lor de viață și preferințelor.
Metoda „Zero-Based Budgeting” (Bugetare cu Bază Zero): Această metodă presupune alocarea fiecărui leu din venituri către o anumită categorie de cheltuieli, economii sau investiții, astfel încât venitul total minus cheltuielile totale să fie egal cu zero. Aceasta necesită o planificare detaliată, dar oferă un control maxim asupra banilor.
Metoda „50/30/20”: Aceasta este o abordare mai simplă, unde venitul net este împărțit în trei categorii: 50% pentru nevoi (locuință, mâncare, utilități), 30% pentru dorințe (divertisment, hobby-uri, ieșiri în oraș) și 20% pentru economii și plata datoriilor. Această metodă este ușor de implementat și de urmărit.
Metoda plicurilor: Deși mai tradițională, această metodă implică împărțirea banilor fizici (sau alocarea mentală/în aplicații) în plicuri distincte pentru diferite categorii de cheltuieli. Când un plic se termină, nu se mai cheltuiește din acea categorie până la următorul ciclu de bugetare.
Instrumente Utile pentru Gestionarea Bugetului
Indiferent de metoda aleasă, există o serie de instrumente care pot facilita gestionarea bugetului:
Foi de calcul (Excel, Google Sheets): Acestea oferă flexibilitate maximă pentru a personaliza categorii, a introduce formule și a genera grafice pentru a vizualiza evoluția financiară.
Aplicații mobile de bugetare: Există o multitudine de aplicații (ex: Mint, YNAB, PocketGuard) care se conectează la conturile bancare, clasifică automat tranzacțiile și oferă rapoarte detaliate.
Software de contabilitate personală: Pentru cei care preferă o soluție mai robustă, există software-uri dedicate gestionării finanțelor personale.
Monitorizarea și Ajustarea Periodică a Bugetului: Un Proces Dinamic
Un buget nu este un document static, ci un instrument viu care necesită monitorizare și ajustare constantă. Viața este imprevizibilă, iar veniturile și cheltuielile se pot schimba.
Se recomandă o revizuire a bugetului cel puțin lunar. Aceasta implică compararea cheltuielilor reale cu cele planificate, identificarea discrepanțelor și înțelegerea cauzelor acestora. De exemplu, dacă o categorie de cheltuieli a depășit estimările, cuplul trebuie să discute de ce s-a întâmplat și dacă este necesară o ajustare pe termen lung sau o corecție temporară.
De asemenea, evenimentele majore din viața cuplului (schimbarea locului de muncă, apariția unui copil, achiziționarea unei case) vor necesita revizuiri semnificative ale bugetului. Flexibilitatea și capacitatea de adaptare sunt esențiale pentru ca bugetul să rămână relevant și eficient.
Strategii de Reducere a Datoriilor și de Creștere a Economiilor: Calea către Securitate Financiară
După ce au un buget clar și obiective bine definite, cuplurile trebuie să se concentreze pe două piloni esențiali ai securității financiare: gestionarea datoriilor și construirea unui fond de economii solid. Aceste două aspecte sunt interconectate și esențiale pentru a atinge independența financiară.
Abordări Eficiente pentru Eliminarea Datoriilor: De la „Bulgăre de Zăpadă” la „Avalanșă”
Datoriile, mai ales cele cu dobânzi mari, pot fi un obstacol major în calea progresului financiar. Există două strategii populare pentru a le aborda:
Metoda „Bulgărelui de Zăpadă” (Snowball Method): Această metodă implică plata mai întâi a celei mai mici datorii, indiferent de rata dobânzii. După ce aceasta este achitată, suma alocată anterior acelei datorii se adaugă la plata următoarei celei mai mici datorii. Această strategie oferă un impuls psihologic important, pe măsură ce datoriile mici sunt eliminate rapid, generând sentimentul de progres.
Metoda „Avalanșei” (Debt Avalanche Method): Această metodă se concentrează pe plata mai întâi a datoriei cu cea mai mare rată a dobânzii, indiferent de valoare. Aceasta este cea mai eficientă strategie din punct de vedere al economisirii banilor pe termen lung, deoarece reduce suma totală de dobânzi plătite.
Indiferent de metoda aleasă, este important să se facă plăți mai mari decât suma minimă cerută, acolo unde este posibil, și să se evite acumularea de noi datorii.
Construirea unui Fond de Urgență: Pernele de Siguranță Financiare
Un fond de urgență este vital pentru a acoperi cheltuielile neprevăzute, cum ar fi pierderea locului de muncă, o problemă medicală sau o reparație urgentă a mașinii. Ideal, acest fond ar trebui să acopere 3-6 luni de cheltuieli esențiale.
Banii din fondul de urgență ar trebui păstrați într-un cont de economii separat, ușor accesibil, dar nu atât de ușor încât să fie tentată cheltuirea lui pentru nevoi neesențiale. Acest fond oferă liniște sufletească și previne necesitatea contractării unor credite costisitoare în caz de nevoie.
Optimizarea Economiilor: Strategii pentru a Face Banii să Lucreze pentru Voi
Pe lângă fondul de urgență, cuplurile ar trebui să își propună să economisească pentru obiectivele lor pe termen mediu și lung. Acest lucru poate implica diverse strategii:
Automatizarea economiilor: Setarea unor transferuri automate din contul curent în contul de economii imediat după primirea salariului.
Conturi de economii cu dobânzi avantajoase: Cercetarea și alegerea celor mai bune conturi de economii sau depozite bancare care oferă dobânzi competitive.
Investiții pe termen lung: Pentru obiectivele pe termen lung, cum ar fi pensionarea, investițiile în fonduri mutuale, acțiuni, obligațiuni sau imobiliare pot oferi randamente superioare economiilor tradiționale, deși implică un risc mai mare. Consultarea unui consilier financiar poate fi utilă în acest sens.
Planificarea financiară nu este doar despre a economisi, ci și despre a face ca economiile să crească în timp.
Managementul Investițiilor și Planificarea Pensionării: Asigurarea Viitorului
| Aspect | Descriere | Metrici/Recomandări |
|---|---|---|
| Buget lunar | Planificarea veniturilor și cheltuielilor comune | Venituri totale, cheltuieli fixe, cheltuieli variabile, economii |
| Economii | Fond de urgență și economii pe termen lung | 3-6 luni de cheltuieli lunare în fond de urgență |
| Datorii | Gestionarea și reducerea datoriilor comune | Rata dobânzii, suma datorată, plan de rambursare |
| Investiții | Planificarea investițiilor pentru obiective comune | Tipuri de investiții, randament estimat, risc asociat |
| Asigurări | Protecția financiară a cuplului | Asigurare de viață, asigurare de sănătate, asigurare locuință |
| Obiective financiare | Stabilirea obiectivelor pe termen scurt și lung | Achiziție locuință, vacanțe, educația copiilor, pensionare |
| Planificare fiscală | Optimizarea impozitelor și taxelor | Deductibilități, credite fiscale, planificare venituri |
Pe măsură ce cuplul își consolidează poziția financiară, prin eliminarea datoriilor și construirea unui fond de urgență, următorul pas logic este să se gândească la cum să-și multiplice averea și să-și asigure un viitor financiar confortabil. Aceasta implică o strategie de investiții inteligentă și o planificare meticuloasă a pensionării.
Diversificarea Portofoliului de Investiții: Reducerea Riscurilor și Maximizarea Randamentelor
Investițiile sunt esențiale pentru ca banii să lucreze pentru cuplu și să depășească inflația. Diversificarea este cheia unei strategii de investiții de succes. Aceasta înseamnă să nu se pună toate ouăle într-un singur coș, ci să se distribuie capitalul în diverse clase de active, sectoare și regiuni geografice.
Tipurile comune de investiții includ:
Acțiuni: Reprezintă o parte din proprietatea unei companii. Pot oferi randamente ridicate, dar implică și un risc mai mare.
Obligațiuni: Reprezintă un împrumut acordat unei entități (guvern sau companie). Sunt, în general, mai puțin riscante decât acțiunile, dar oferă randamente mai mici.
Fonduri mutuale: Fonduri gestionate profesional care investesc într-un portofoliu diversificat de acțiuni, obligațiuni sau alte active.
Imobiliare: Investiții în proprietăți imobiliare, care pot genera venituri din chirie și apreciere de capital.
Fonduri tranzacționate la bursă (ETF-uri): Similare fondurilor mutuale, dar tranzacționate la bursă ca acțiunile.
Alegerea investițiilor potrivite depinde de toleranța la risc a cuplului, de orizontul de timp și de obiectivele financiare. Un consilier financiar poate oferi ghidare personalizată.
Planificarea Pensionării: Securitatea Financiară în Anii de Aur
Pensionarea este o etapă importantă a vieții, iar pregătirea pentru ea este crucială. Cu cât se începe mai devreme, cu atât mai ușor va fi să se acumuleze suficienți bani pentru a duce un trai confortabil.
Elemente cheie ale planificării pensionării:
Estimarea nevoilor financiare la pensionare: Cât de mult bani va avea nevoie cuplul anual pentru a trăi confortabil, luând în considerare inflația și cheltuielile medicale.
Contribuții regulate la fonduri de pensii: Utilizarea conturilor de pensii cu avantaje fiscale, dacă sunt disponibile (ex: Pilonul II, Pilonul III în România), și contribuții constante.
Investiții pe termen lung: Alocarea unei părți din economii către investiții cu potențial de creștere pe termen lung, cu accent pe randamentul compus.
Asigurări de viață și de sănătate: Asigurarea că există o protecție adecvată în caz de evenimente nefericite care ar putea afecta capacitatea de economisire sau ar genera cheltuieli medicale mari.
Revizuirea Periodică a Strategiei de Investiții și de Pensionare: Adaptare la Realitățile Pieței
La fel ca și bugetul, strategia de investiții și de pensionare nu este statică. Piața financiară evoluează, iar circumstanțele personale se pot schimba.
Se recomandă o revizuire a portofoliului de investiții cel puțin o dată pe an sau ori de câte ori apar schimbări semnificative în viața cuplului (ex: schimbare majoră de carieră, primirea unei moșteniri, apariția unor noi cheltuieli). Această revizuire ajută la rebalansarea portofoliului, la ajustarea nivelului de risc și la asigurarea că obiectivele financiare sunt în continuare pe drumul cel bun.
Planificarea financiară pentru un cuplu este un proces continuu, un angajament pe termen lung. Prin comunicare deschisă, colaborare și o strategie bine definită, cuplurile își pot construi un viitor financiar sigur și prosper.