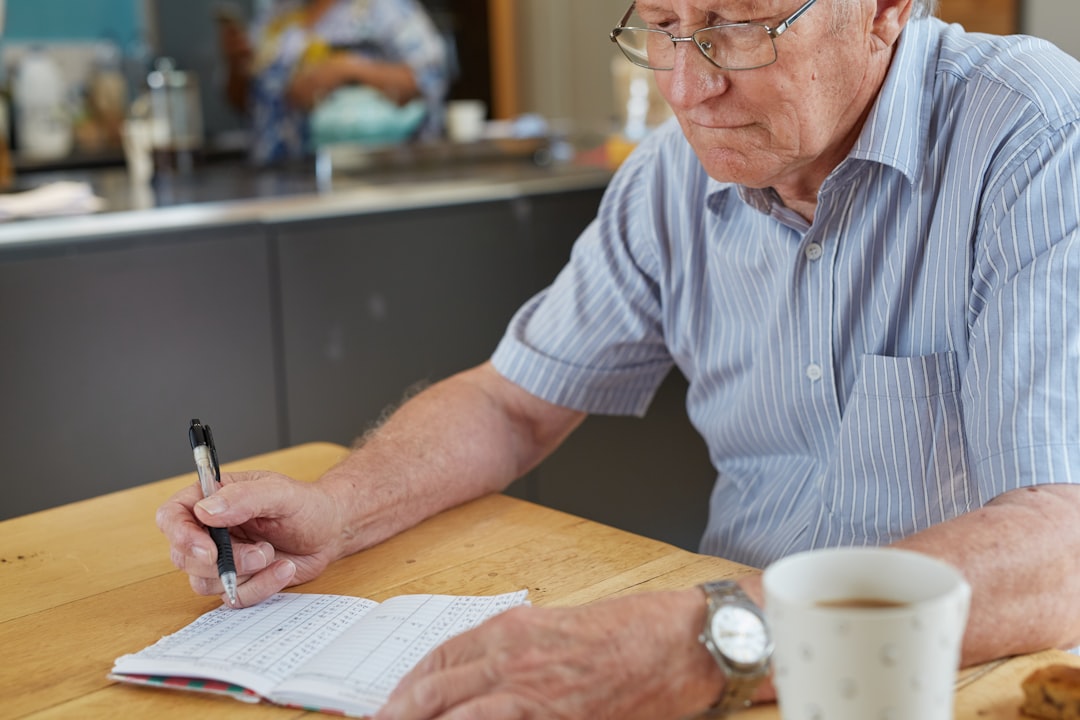
Înainte de a lua orice decizie legată de pensionare, este esențial ca fiecare individ să își evalueze cu atenție situația financiară actuală. Aceasta implică o analiză detaliată a veniturilor, cheltuielilor, economiilor și datoriilor. O evaluare corectă va oferi o imagine clară asupra resurselor disponibile și a posibilelor obstacole care ar putea apărea în perioada de pensionare. De exemplu, o persoană ar trebui să își examineze veniturile din salariu, pensii, investiții sau alte surse, precum și cheltuielile lunare, inclusiv costurile fixe și variabile.
De asemenea, este important ca evaluarea să includă o analiză a economiilor și a datoriilor. O persoană care are economii considerabile va avea o bază mai solidă pentru pensionare, în timp ce datoriile mari pot reprezenta un risc semnificativ. Această evaluare financiară va ajuta la identificarea punctelor forte și slabe ale situației financiare, oferind astfel un fundament solid pentru planificarea viitoare.
Stabilirea obiectivelor financiare pentru perioada de pensionare
Odată ce evaluarea financiară a fost realizată, următorul pas este stabilirea unor obiective financiare clare pentru perioada de pensionare. Aceste obiective ar trebui să fie specifice, măsurabile, realizabile, relevante și limitate în timp. De exemplu, o persoană ar putea stabili un obiectiv de a economisi o anumită sumă de bani până la vârsta de pensionare sau de a reduce cheltuielile lunare cu un procent specific.
Stabilirea acestor obiective nu doar că oferă un ghid pentru economisire și investiții, dar ajută și la menținerea motivației pe parcursul procesului. Este important ca aceste obiective să fie revizuite periodic pentru a se asigura că rămân relevante și realizabile în funcție de schimbările din viața personală sau economică.
Crearea unui plan de economisire și investiții pentru atingerea obiectivelor
După stabilirea obiectivelor financiare, este esențial să se elaboreze un plan de economisire și investiții care să ajute la atingerea acestora. Acest plan ar trebui să includă strategii specifice pentru economisire, cum ar fi contribuții regulate la un fond de pensie sau economii într-un cont de economii cu dobândă mare. De asemenea, investițiile ar trebui să fie diversificate pentru a minimiza riscurile și a maximiza randamentele.
Un aspect important al acestui plan este evaluarea toleranței la risc. Fiecare persoană are un nivel diferit de confort în ceea ce privește riscurile financiare, iar acest lucru ar trebui să fie luat în considerare atunci când se aleg opțiunile de investiț De exemplu, o persoană mai tânără ar putea opta pentru investiții mai riscante, în timp ce cineva care se apropie de pensionare ar putea prefera opțiuni mai conservatoare.
Revizuirea și actualizarea planului de pensie existent
Revizuirea și actualizarea planului de pensie existent este un pas crucial în asigurarea unei tranziții line către pensionare. Este important ca fiecare individ să își analizeze periodic planul de pensie pentru a se asigura că acesta reflectă schimbările din viața personală sau din mediul economic. De exemplu, modificările în venituri, cheltuieli sau statut marital pot influența semnificativ nevoile financiare ale unei persoane în perioada de pensionare.
În plus, este esențial ca planul să fie adaptat la evoluțiile pieței financiare și la modificările legislative care pot afecta pensiile. O revizuire regulată va permite identificarea eventualelor lacune în planul existent și va oferi oportunitatea de a face ajustări necesare pentru a asigura o pensionare confortabilă.
Evaluarea opțiunilor de asigurare pentru sănătate și asigurare de viață
Pe măsură ce se apropie perioada de pensionare, evaluarea opțiunilor de asigurare devine din ce în ce mai importantă. Asigurările de sănătate sunt esențiale pentru a acoperi costurile medicale care pot apărea odată cu înaintarea în vârstă. Este important ca fiecare persoană să analizeze diferitele tipuri de asigurări disponibile și să aleagă o poliță care să ofere o acoperire adecvată pentru nevoile sale specifice.
De asemenea, asigurarea de viață poate fi un element crucial al planului financiar pentru pensionare. Aceasta nu doar că oferă protecție financiară familiei în cazul unui eveniment neprevăzut, dar poate fi și un instrument util în gestionarea impozitelor pe moștenire. Evaluarea acestor opțiuni va ajuta la asigurarea unei tranziții mai ușoare către pensionare și la protejarea bunăstării financiare a celor dragi.
Consultarea unui specialist în planificare financiară pentru pensie
Consultarea unui specialist în planificare financiară poate aduce beneficii semnificative în procesul de pregătire pentru pensionare. Un expert în domeniu poate oferi perspective valoroase asupra strategiilor de economisire și investiții, ajutând la crearea unui plan personalizat care să răspundă nevoilor individuale. De asemenea, un specialist poate ajuta la identificarea oportunităților pe care o persoană le-ar putea rata dacă ar încerca să navigheze singură prin complexitatea planificării financiare.
Colaborarea cu un consultant financiar poate oferi, de asemenea, liniște sufletească. Acesta poate ajuta la clarificarea întrebărilor legate de pensii, asigurări și alte aspecte financiare importante, oferind astfel o bază solidă pentru deciziile viitoare. În plus, un specialist poate oferi sfaturi despre cum să se adapteze la schimbările din viață sau din economie, asigurându-se că planul rămâne relevant și eficient.
Stabilirea unui buget pentru perioada de pensionare
Stabilirea unui buget pentru perioada de pensionare este un pas esențial în asigurarea unei tranziții financiare reușite. Un buget bine structurat va ajuta la gestionarea cheltuielilor și va permite o mai bună planificare a veniturilor disponibile. Este important ca fiecare persoană să își analizeze cheltuielile anterioare și să estimeze costurile viitoare, inclusiv cheltuielile medicale, divertismentul și alte activităț
Un buget eficient ar trebui să fie flexibil, permițând ajustări pe parcursul anilor. De exemplu, cheltuielile pot varia semnificativ în funcție de stilul de viață ales în perioada de pensionare. Prin urmare, este esențial ca bugetul să fie revizuit periodic pentru a reflecta schimbările din viața personală sau din mediul economic.
Identificarea posibilelor surse suplimentare de venit în perioada de pensionare
Pe lângă pensia standard și economiile acumulate, identificarea unor surse suplimentare de venit poate contribui semnificativ la îmbunătățirea calității vieții în perioada de pensionare. Aceste surse pot include activități part-time, investiții imobiliare sau chiar monetizarea unor hobby-uri. De exemplu, o persoană pasionată de artizanat ar putea vinde produsele create, generând astfel un venit suplimentar.
De asemenea, este important ca fiecare individ să exploreze opțiunile disponibile în comunitatea sa locală sau online. Există numeroase platforme care facilitează găsirea unor oportunități de muncă temporară sau freelance, care pot fi adaptate programului dorit. Această diversificare a veniturilor nu doar că va oferi un plus financiar, dar va contribui și la menținerea unei activități sociale și mentale sănătoase.
Evaluarea opțiunilor de locuință și relocare în perioada de pensionare
Evaluarea opțiunilor de locuință este un aspect crucial al planificării pentru pensionare. Multe persoane aleg să se mute într-o locuință mai mică sau într-o zonă mai accesibilă din punct de vedere financiar odată ce se retrag din activitate. Această decizie poate influența semnificativ bugetul lunar și calitatea vieții generale. De exemplu, mutarea într-o comunitate destinată seniorilor poate oferi nu doar un mediu mai prietenos, ci și acces la servicii specializate.
Pe lângă relocare, este important ca fiecare individ să ia în considerare costurile asociate cu întreținerea locuinței actuale. Cheltuielile legate de impozite pe proprietate, utilități și întreținere pot varia semnificativ în funcție de tipul de locuință ales. O evaluare atentă a acestor costuri va ajuta la luarea unei decizii informate privind locuința ideală pentru perioada de pensionare.
Planificarea activităților și pasiunilor pentru perioada de pensionare
Pensionarea nu este doar o perioadă dedicată relaxării; este o oportunitate excelentă pentru explorarea pasiunilor și activităților care au fost neglijate anterior din cauza programului profesional aglomerat. Planificarea acestor activități este esențială pentru menținerea unei vieți active și împlinite. Fie că este vorba despre călătorii, voluntariat sau dezvoltarea unor noi abilități, fiecare persoană ar trebui să își aloce timp pentru a-și urmări interesele personale.
De asemenea, implicarea în activități sociale poate contribui la menținerea sănătății mentale și fizice. Participarea la cursuri sau grupuri comunitare nu doar că oferă oportunități de socializare, dar poate aduce și beneficii cognitive semnificative. Planificarea acestor activități va ajuta la crearea unui echilibru între relaxare și stimulare mentală.
Stabilirea unui plan de acțiune pentru implementarea tuturor aspectelor planului de pensie
Ultimul pas în procesul de planificare a pensionării este stabilirea unui plan de acțiune concret care să integreze toate aspectele discutate anterior. Acest plan ar trebui să includă pași specifici pentru atingerea obiectivelor financiare stabilite, revizuirea periodică a bugetului și evaluarea opțiunilor disponibile pe piață. De asemenea, este important ca fiecare individ să își stabilească termene limită realiste pentru implementarea fiecărei etape.
Un plan bine structurat va oferi nu doar o direcție clară, ci va contribui și la menținerea motivației pe parcursul procesului. Este esențial ca acest plan să fie flexibil și adaptabil la schimbările din viața personală sau din mediul economic. Prin urmare, revizuirea regulată a progresului va permite ajustări necesare pentru a asigura succesul pe termen lung al planului de pensie.